经济不雅察网 李晓丹 实习生 朱嫡 陈菲儿 王明飞/文 “反内卷”成为影响经济驱动的进攻要素,2025年11月的部分经济数据出现波动,既反馈出在禁锢低效同质化竞争、鼓励产业结构优化历程中,行业价钱与利润方式的阶段性革新,也突浮现时内需竖立节拍不均,经济预期有待巩固的阶段性压力。
濒临这一情况,战略需要继续发力:投资端聚焦补短板、增潜力,虚耗端服从提信心、扩内需,稳步提高住户收入信心与职业预期,造成投资与虚耗共同驱动的“稳增长”方式。
宏不雅数据炫耀,2025年11月CPI同比增速由上月的0.2%上升至0.7%;PPI从-2.1%下降至-2.2%;制造业PMI由50.0%下落至49.2%;固投从-1.7%下降至-2.6%;11月新增东说念主民币贷款3900亿元,月末贷款余额较上月回落约0.1个百分点;M2同比增速下降为8.0%。
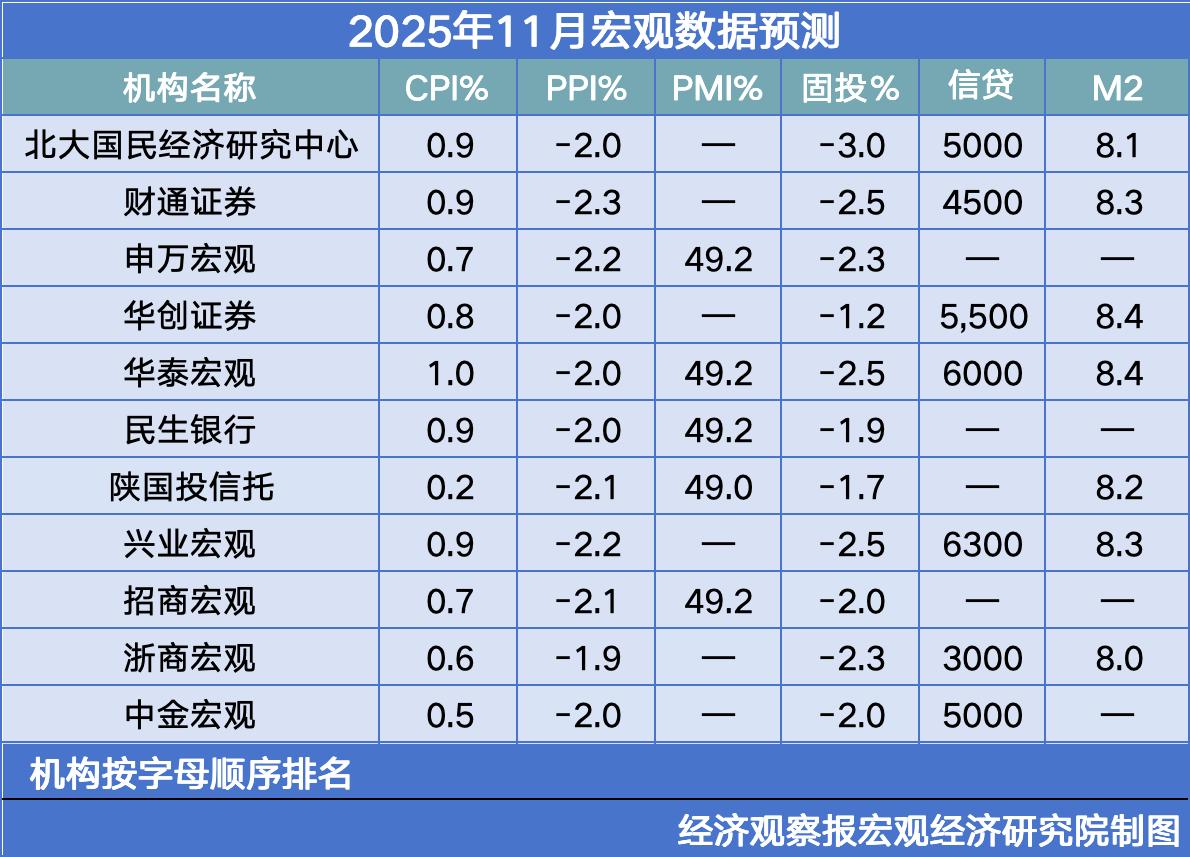
由《经济不雅察报》发起的“经济不雅察报月度不雅察”,每月发布一次。本次共有11家机构参与月度宏不雅数据预测。
CPI:同比剖析飞腾

CPI公布值(同比):0.7%
前值:0.2%
CPI预测值(同比):0.7%
国信证券宏不雅分析师郝大明点评:11月CPI同比飞腾0.7%,比10月提高0.5个百分点,衔接2个月飞腾,创2024年3月以来21个月新高。其中,食物价钱同比飞腾0.2%,比10月提高3.1个百分点;非食物价钱同比飞腾0.8%,比10月回落0.1个百分点,中枢CPI同比飞腾1.2%,与10月合手平;虚耗品价钱同比飞腾0.6%,比10月提高0.8个百分点,服务价钱同比飞腾0.7%,比10月回落0.1个百分点。11月CPI同比继续飞腾,主要原因是食物价钱同比由降转涨。
需要瞩意见是,11月中枢CPI环比小幅下降。中枢CPI环比下降0.1%,比10月回落0.3个百分点;其中,生存用品及服务环比下降0.4%,降幅比10月扩大0.2个百分点,交通通讯价钱环比下降0.9%,降幅比10月扩大0.7个百分点,医疗保健价钱环比飞腾0.1%,比10月回落0.2个百分点,居住价钱环比下降0.1%。
PPI:“反内卷”战略收效浮现

PPI公布值(同比):-2.2%
前值:-2.1%
PPI预测值(同比):-2.0%
西南证券看守院副院长叶凡点评:从同比看,11月PPI同比降幅扩大0.1个百分点至-2.2%,主要由于上年同期基数较高。其中,分娩费力同比下降2.4%,降幅继续合手平上期推崇;生存费力同比下降1.5%,降幅扩大0.1个百分点。跟着“反内卷”战略收效浮现,关系行业价钱同比降幅收窄。煤炭开采和洗选业、光伏开拓及元器件制造、锂离子电板制造价钱同比降幅衔接多个月收窄。
从环比看,由于国里面分行业季节性需求上升,类似外洋输入性要素影响,11月PPI环比为0.1%,合手平上期推崇,环比衔接两个月保合手飞腾。其中分娩费力和生存费力价钱环比均合手平上期推崇,价钱驱动较为安靖。分行业看,世界各地“迎峰度冬”增多了煤炭、燃气的季节性需求,煤炭关系行业的价钱上升。12月PPI同比降幅将小幅收窄。
PMI:制造业PMI边缘改善

PMI公布值(同比):49.2%
前值:50%
PMI预测值(同比):49.1%
麦高证券看守发展部宏不雅首席看守员刘美艳点评:2025年11月制造业PMI录得49.2%,较上月微升0.2个百分点,反馈制造业景气水平呈现边缘改善迹象。从分项指数看,分娩指数和新订单指数同步回升,成为景气改善的中枢驱能源。值得瞩意见是,外需改善较多,可能与10月底中好意思吉隆坡经贸贪图获得积极后果等外部环境改善密切关系。 原材料库存指数保管在47.3%的低位,与上月合手平,标明企业仍对库存合手严慎气派。产制品库存指数较上月下降,类似分娩指数企稳,炫耀现时库存去化进度加速,为后续分娩膨胀预留了空间。
此外,价钱端呈现回升态势,主要原材料购进价钱指数衔接5个月处于膨胀区间,标明原材料价钱总体水平合手续上升。受原材料价钱飞腾和需求趋稳的双重带动,出厂价钱指数回升至 48.2%,尽管仍低于临界点,但降势收窄,制造业企业盈利空间有望徐徐改善。
固投:2026年基建投资有望触底回升

固投公布值(同比):-2.6%
前值:-1.7%
固投预测值(同比):-2.2%
民生银行看守院宏不雅看守中心主任王静文点评:1—11月固定金钱投资同比下降2.6%,较1—10月回落0.9个百分点,降至2020年6月以来最低水平。为扭转现时基建投资增速下滑趋势,中央经济责任会议提议,合适增多中央预算内投资限制,优化践诺“两重”模样,优化场地政府专项债券用途惩办,继续施展新式战略性金融用具作用。同期,发改委暗示,来岁将靠前践诺具备条目的“十五五”首要模样。预测2026年基建投资有望触底回升。
房地产投资继续寻底,中央经济责任会议要求“服从安靖房地产阛阓”,松弛延续旧年会议的“合手续用劲鼓励房地产阛阓止跌回稳”的基调。在具体旅途上一是提议“控增量、去库存、优供给”,饱读舞收储用于保险房,以驻扎供需失衡矛盾加大。二是提议“深切住房公积金轨制创新”,标的包括提高统筹层级与他乡互认、拓展使用场景与镌汰门槛等。三是有序鼓励“好屋子”竖立,本旨改善型家庭住房需求。
信贷:住户部门信贷继续承压
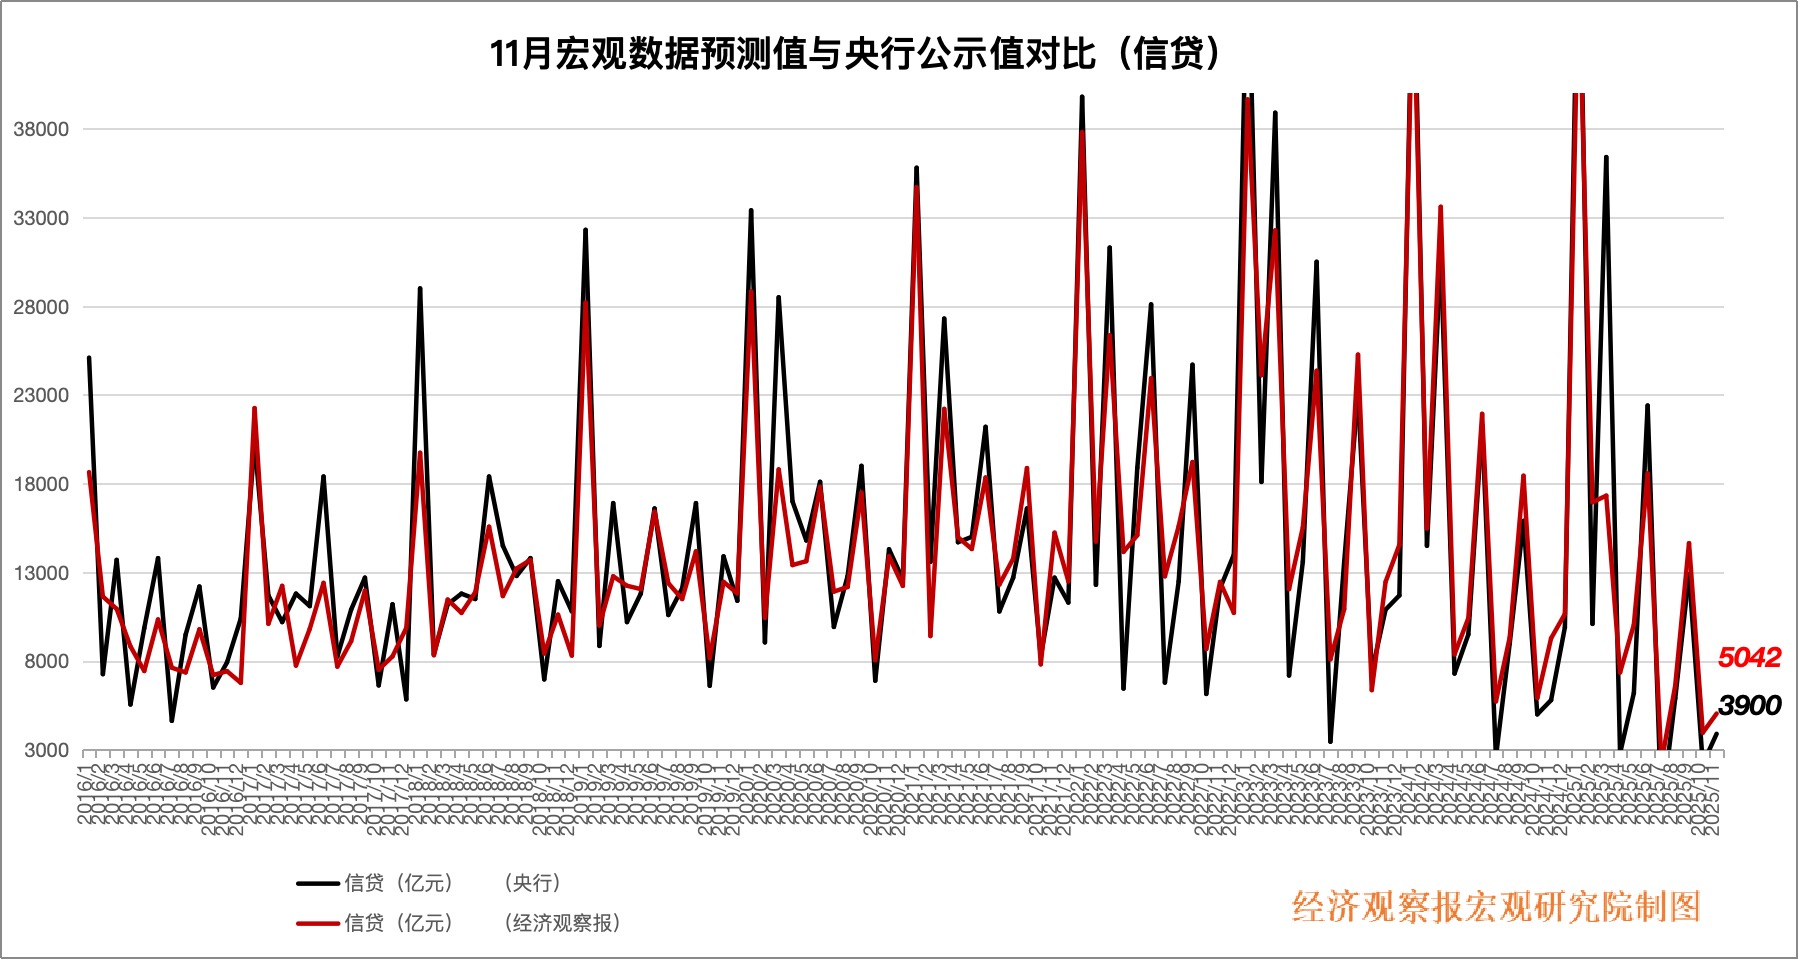
新增信贷公布值(同比):3900亿元
前值:2200亿元
新增信贷预测值(同比):5042亿元
联储证券看守院副院长沈夏宜点评:11月住户短期贷款减少2158亿元,同比多减1788亿元。一方面,跟着三季度“以旧换新”补贴基数抬升、补贴力度边缘回落,需求透支效应徐徐显性化,耐用品虚耗增速回落对住户短贷造成株连;另一方面,三季度城镇储户问卷打听炫耀,明天收入信心指数、明天职业预期指数仍处低位。
住户收入与职业预期偏弱制约了住户扩表意愿。住户中恒久贷款新增100亿元,同比少增2900亿元。一是旧年同期“止跌回稳”战略效应开释,地产销售同比一度转正,举高了基数;二是房价合手续革新配景下,住户端存在“恭候更廉价钱”“恭候更好居品”的不雅望脸色,购房有策划剖析后移,提前还贷、主动降杠杆的倾向照旧剖析。11月30大中城市商品房成交面积同比下降33.1%,一二三线城市均有不同程度回落。
M2:M1-M2剪刀差走阔
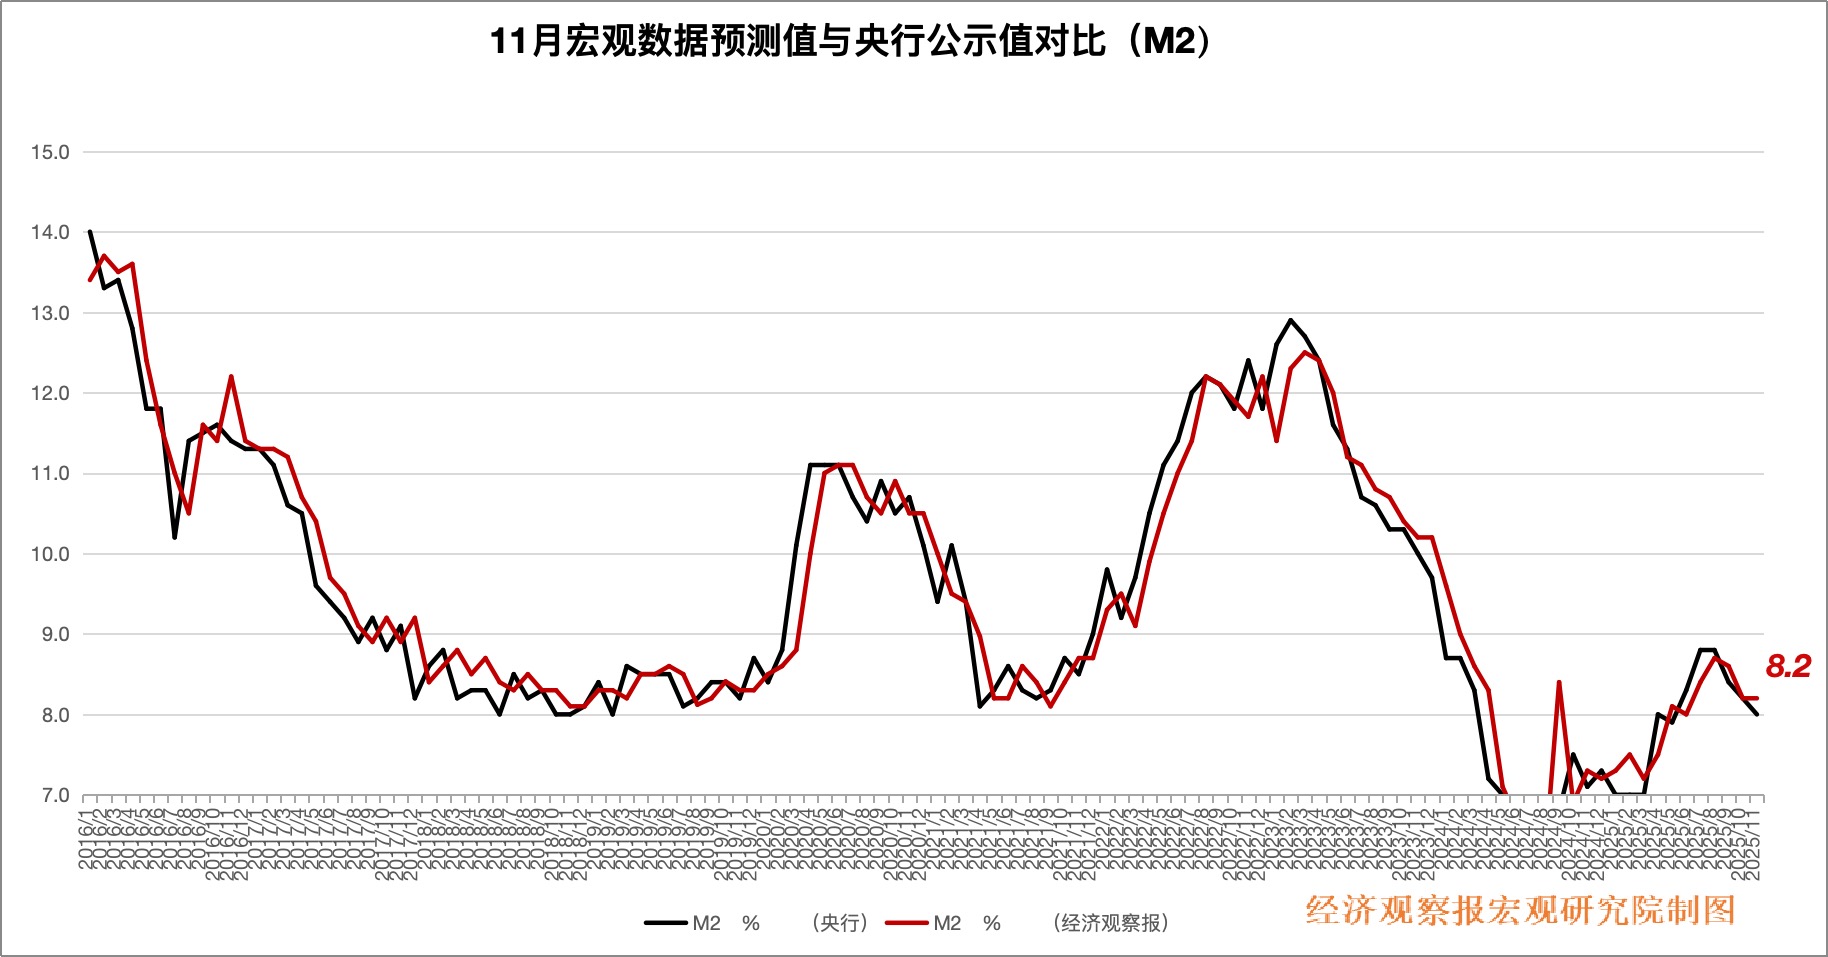
M2公布值(同比):8.0%
前值:8.2%
M2预测值(同比):8.2%
浙商证券(601878)首席经济学家李超点评:11月末,M2增速为8%,前值8.2%,下行了0.2个百分点。11月末,M1同比增速为4.9%,前值6.2%,回落了1.3个百分点。11月M1-M2剪刀差为-3.1%,前值-2%,较上月再度走阔1.1个百分点。
11月M1-M2负剪刀差进一步走阔,主要体现为M1对企业活期入款更为明锐,在年末资金盘活加速与入款依期化倾向提高的配景下,回落幅度权贵大于M2。具体而言,企业端受回款偏慢、支拨结算与偿债需求上升影响,活期资金难以千里淀,部分资金由活期向依期入款迁徙,压制M1增速;与此同期,财政开支加速带来政府入款向住户、企业端的季节性转机,类似国库定存净增对一般入款造成托底,使M2增速仅小幅下行。详尽影响下,呈现M1权贵下行、M2相对韧性的组合特征,鼓励负剪刀差继续扩大。
(经济不雅察网 李晓丹/文)开云kaiyun体育